
סקירת מאקרו ושווקיםאוגוסט 2026
שוק העבודה האמריקאי הציג נתונים חלשים מהצפוי באוגוסט ולחצי האינפלציה נראו חלשים משחששו, אך נאום וורש בג'קסון הול דווקא חיזק את ציפיות המשקיעים להפחתת ריבית של הפד בספטמבר. שוק האג"ח האמריקאי הגיב לכך עם עליית תשואות באג"ח לטווחים קצרים, בעוד התשואות לטווחים ארוכים עלו גם לאור החשש שהגירעון הממשלתי ימשיך לגדול. בישראל נתוני התוצר היו טובים אך מוטים כלפי מעלה בעקבות ההתאוששות ממבצע "שאגת הארי". הדבר בא לידי ביטוי גם בתשואות החסר שרשמו המדדים המקומיים ביחס לעולם, כאשר מדד ת"א 90 עבר להציג תשואה מצטברת שלילית מתחילת השנה.
מפת השווקים
שינוי בחודש החולף, ומתחת לכל משבצת — התשואה מתחילת השנה
מניות
-0.3%
מתחילת השנה: +14.0%
-1.0%
מתחילת השנה: -0.4%
-0.3%
מתחילת השנה: +10.7%
-4.1%
מתחילת השנה: +5.0%
+2.6%
מתחילת השנה: +12.3%
+1.3%
מתחילת השנה: +10.7%
+3.9%
מתחילת השנה: +13.5%
+0.8%
מתחילת השנה: +19.0%
+0.3%
מתחילת השנה: +9.9%
-2.1%
מתחילת השנה: +2.3%
+2.5%
מתחילת השנה: +7.2%
+3.0%
מתחילת השנה: +31.7%
+0.8%
מתחילת השנה: -0.1%
-1.2%
מתחילת השנה: -0.2%
+3.9%
מתחילת השנה: +13.3%
+10.2%
מתחילת השנה: +22.6%
סחורות ומטבעות
+2.8%
מתחילת השנה: +48.4%
+21.5%
מתחילת השנה: +53.1%
+15.9%
מתחילת השנה: +21.9%
+8.4%
מתחילת השנה: +23.0%
+9.8%
מתחילת השנה: +3.2%
-2.1%
מתחילת השנה: -5.9%
-1.5%
מתחילת השנה: -7.0%
+25.6%
מתחילת השנה: -10.2%
אג"ח
+0.1%
מתחילת השנה: +1.4%
+0.1%
מתחילת השנה: +3.2%
+0.3%
מתחילת השנה: +2.9%
+0.3%
מתחילת השנה: +3.7%
+0.3%
מתחילת השנה: +3.3%
+0.3%
מתחילת השנה: +3.1%
+0.3%
מתחילת השנה: +3.6%
+0.3%
מתחילת השנה: +4.6%
-0.1%
מתחילת השנה: -3.6%
+0.4%
מתחילת השנה: -1.1%
עלייה
התפתחויות בעולם
ארה"ב
דו"ח תעסוקה חלש, אינפלציית ליבה שיורדת, ונגיד פד שמדבר בנחישות – השילוב דחף את תשואות האג"ח לשיא.
שוק העבודה לא תואם משק בצמיחה מהירה
+80K
−23K
ג'קסון הול הזיז את ההסתברויות
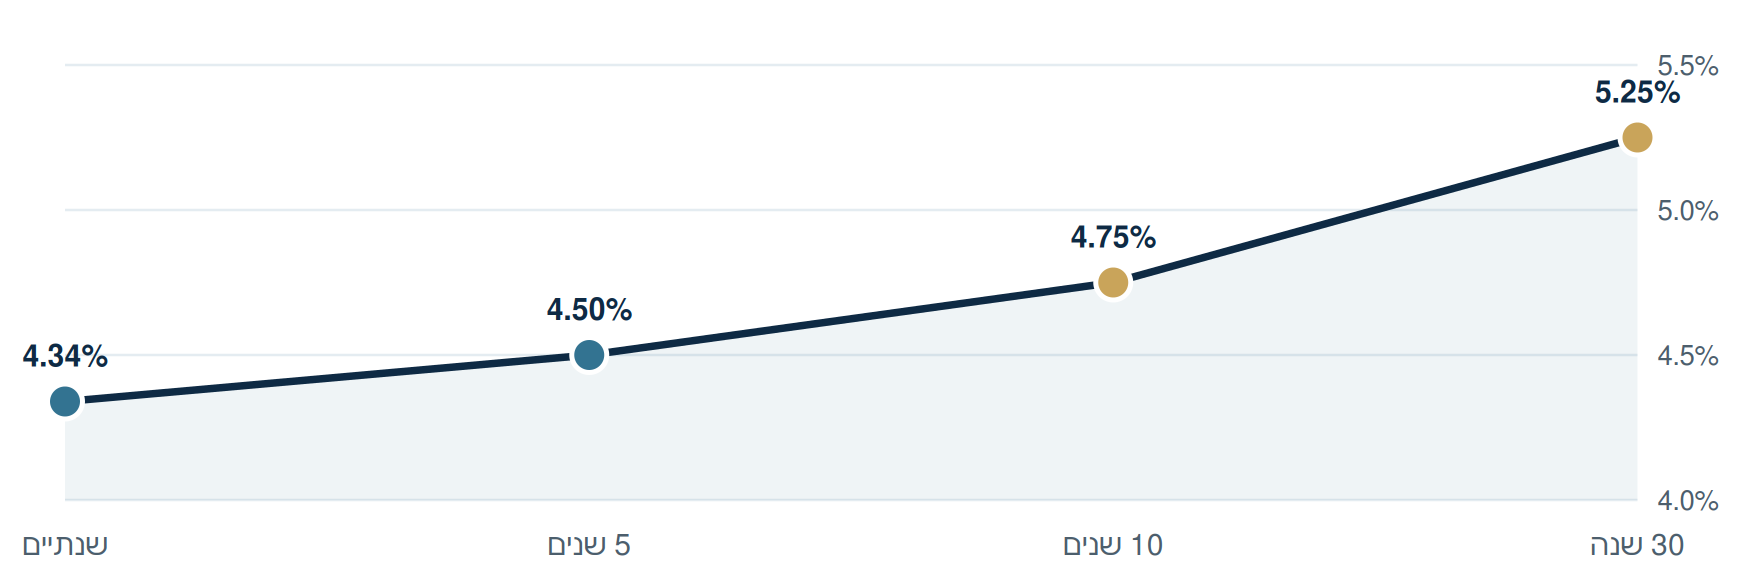
עקום התשואות בארה"ב טיפס לכל אורכו
מי מוכר אג"ח אמריקאי – ולמה התשואות הארוכות עולות
- הגירעון מתרחב. משרד האוצר יצטרך להנפיק כמות הולכת וגדלה של אג"ח, וגם החזר כספי המכסים מ-2025 מגדיל את ההיצע – המחיר יורד, התשואה עולה.
- הביקוש הזר נחלש. ממשלות ובנקים מרכזיים מוכרים: סין 42 מיליארד דולר, יפן 26 מיליארד כדי להגן על הין.
- חוסר ודאות סביב הפד החדש. וורש נחרץ על יעד 2% אבל לא מסביר איך, ולכן המשקיעים דורשים פרמיית סיכון גבוהה יותר בטווחים הארוכים.
הטקסט המלא מהסקירה
דו"ח התעסוקה בארה"ב היה חלש ולא תואם משק שנמצא בצמיחה מהירה. 23 אלף משרות נגרעו במהלך החודש, לעומת צפי לתוספת של 80 אלף. שיעור האבטלה אומנם ירד ל-4.1% אך זה נבע בעיקר מיציאת עובדים משוק העבודה. נתוני האינפלציה הפחיתו חלק מהחששות לגבי עליות מחירים בעקבות משבר האנרגיה ושורת המכסים החדשים, כאשר אינפלציית הליבה ירדה ב-0.1% ל-2.5%. עם זאת בנאומו בכנס הנגידים השנתי בג'קסון הול הבהיר יו"ר הפד וורש כי הוא מחויב להחזיר את האינפלציה ליעד 2% וכי כלי הריבית הוא הכלי האפקטיבי ביותר לכך. דבר זה הקפיץ את תשואות האג"ח הקצרות בארה"ב וגם את הסבירות להעלאות ריבית בספטמבר לרמה של כ-57% (מפחות מ-40% לפני הנאום). גם בחלקים הבינוניים והארוכים של עקום התשואות נרשמה עליית תשואות כאשר אלו ל-10 שנים עלו והגיעו עד לרמת שיא של 4.74% והתשואות ל-30 שנה טיפסו עד לרמה של 5.25%, אך זה נבע מסיבות שונות. ראשית, המשך הגידול בגירעון האמריקאי יחייב את משרד האוצר להנפיק כמות הולכת וגדלה של אגרות חוב בעתיד, מה שמביא לירידה במחיר ולעלייה בתשואות. סך האג"ח האמריקאי שנסחר הגיע באוגוסט לכ-31.4 טריליון דולר, תוספת של אג"ח בשווי 2.5 טריליון דולר תוך שנה, מה שמתאר קצב הנפקות מהיר מבעבר. החזרת כספי המכסים שנגבו בשנת 2025 רק חיזקו את הערכות שהיקף האג"ח הקיים בשוק ימשיך לגדול בקצב הולך וגדל. גורם נוסף הוא היחלשות הביקוש לאג"ח אמריקאי המוחזק ע"י ממשלות ובנקים מרכזיים ברחבי העולם. סין מכרה אג"ח בשווי 42 מיליארד דולר בחודש האחרון אך את עיקר תשומת הלב תפסה יפן שמכרה במהלך החודש אג"ח בשווי 26 מיליארד דולר בכדי להילחם בהיחלשות הין. המצוקה היפנית הייתה כה חריפה והיה חשש למכירה כפויה של אג"ח נוסף בכמויות גדולות, מה שהביא להתערבות האמריקאית שהמירה יורו ב-ין מעתודות המט"ח שלה. גורם שלישי הוא חוסר הוודאות בנוגע לאינפלציה ולתגובת הפד תחת היו"ר החדש. כאמור, האינפלציה בארה"ב עוד שוהה מעל ליעד הפד ולמרות ההצהרות הנחרצות, חוסר המוכנות של וורש לספק הסברים איך הוא מתכוון להחזיר אותה לרמה של 2% משאיר מידה מסוימת של ספק ברצון או ביכולת. הדבר מחייב את המשקיעים לתמחר מגוון רחב יותר של אפשרויות, מה שבא לידי ביטוי בפרמיית סיכון גבוהה יותר בטווחים הארוכים. במידה ותשואות האג"ח הארוכות ישארו ברמה גבוהה, הדבר צפוי להשפיע גם על יתר המוצרים בשוק ההון האמריקאי ולהוריד מהאטרקטיביות של הערוצים המנייתיים. בנוסף, עלות המימון של הפירמות בארה"ב עולה ומצמצמת את הרווחיות. הדבר עשוי להביא לקיפאון או ירידה במחירי המניות, מה שישתקף גם בשינוי מגמה במדדי המניות בארה"ב. גם בתרחיש בו מחירי המניות ימשיכו לעלות, קצב העלייה צפוי להיות נמוך מבעבר. בנוסף תשואות האג"ח הישראליות לטווח הארוך מושפעות מרמת התשואות בארה"ב, ולכן גם הן עשויות לעלות בעתיד. דבר זה עשוי להביא לפגיעה במסלולי הפנסיה והגמל בעלי החשיפה הגדולה יותר לאג"ח המקומי, ואף עשויים להביא לעלייה בריביות במשכנתאות ברכיבים במסלולים הקבועים אשר נגזרים מתשואות האג"ח הארוכות.
מהפכת ה-AI: המשקיעים מתחילים להסתכל על הסיכונים
המשמעות: יכולת המימון של ענקיות הטכנולוגיה לבדן מוגבלת. גיוס כספים חיצוני עשוי להפחית עוד יותר את הרווחיות מהצלחת הפרויקטים.
ישראל
תוצר, אינפלציה ושוק המניות
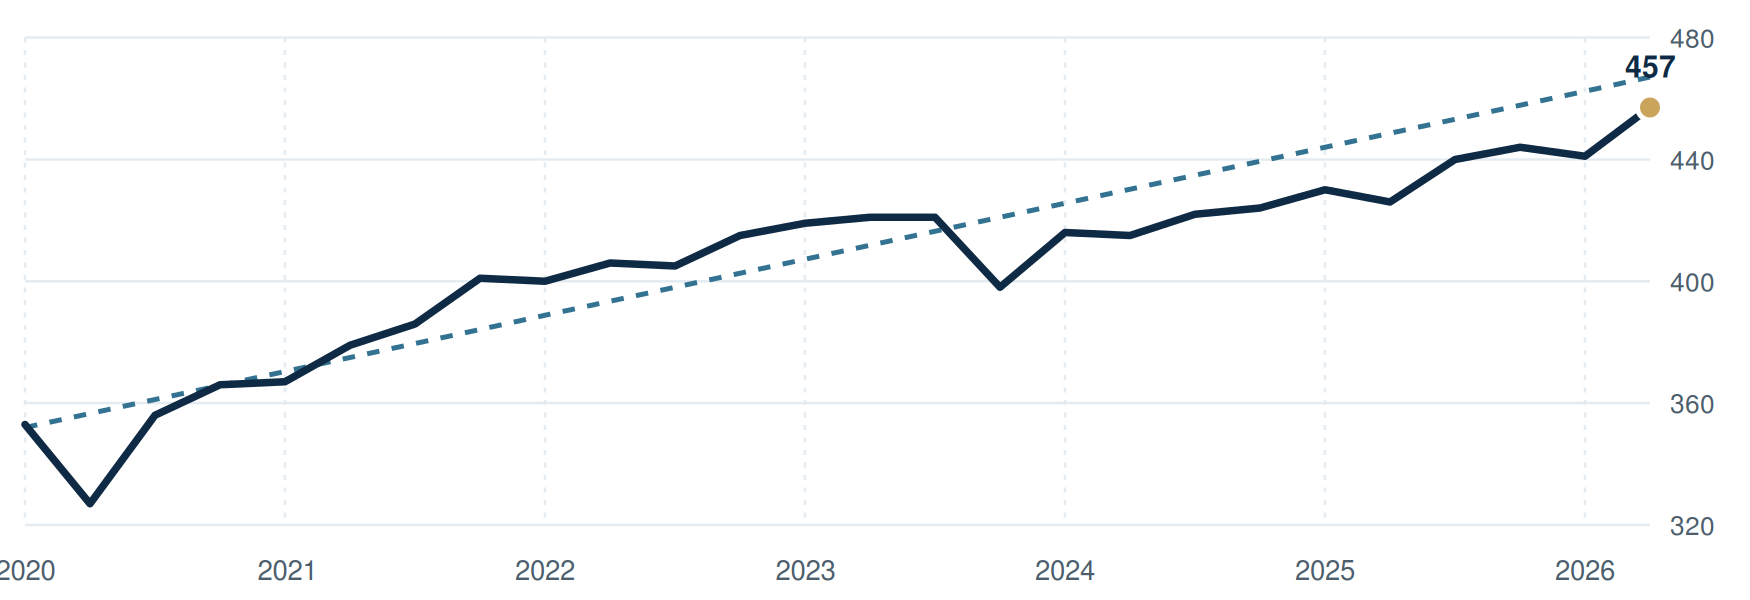
מספר צמיחה מרשים ברבעון השני, אבל הוא בעיקר תיקון של הרבעון הראשון. פער התוצר הצטמצם לרמה הנמוכה ביותר מאז סוף 2023.
התוצר קרוב מבעבר לחזור לקו המגמה מלפני המלחמה
קו המגמה לפני המלחמה
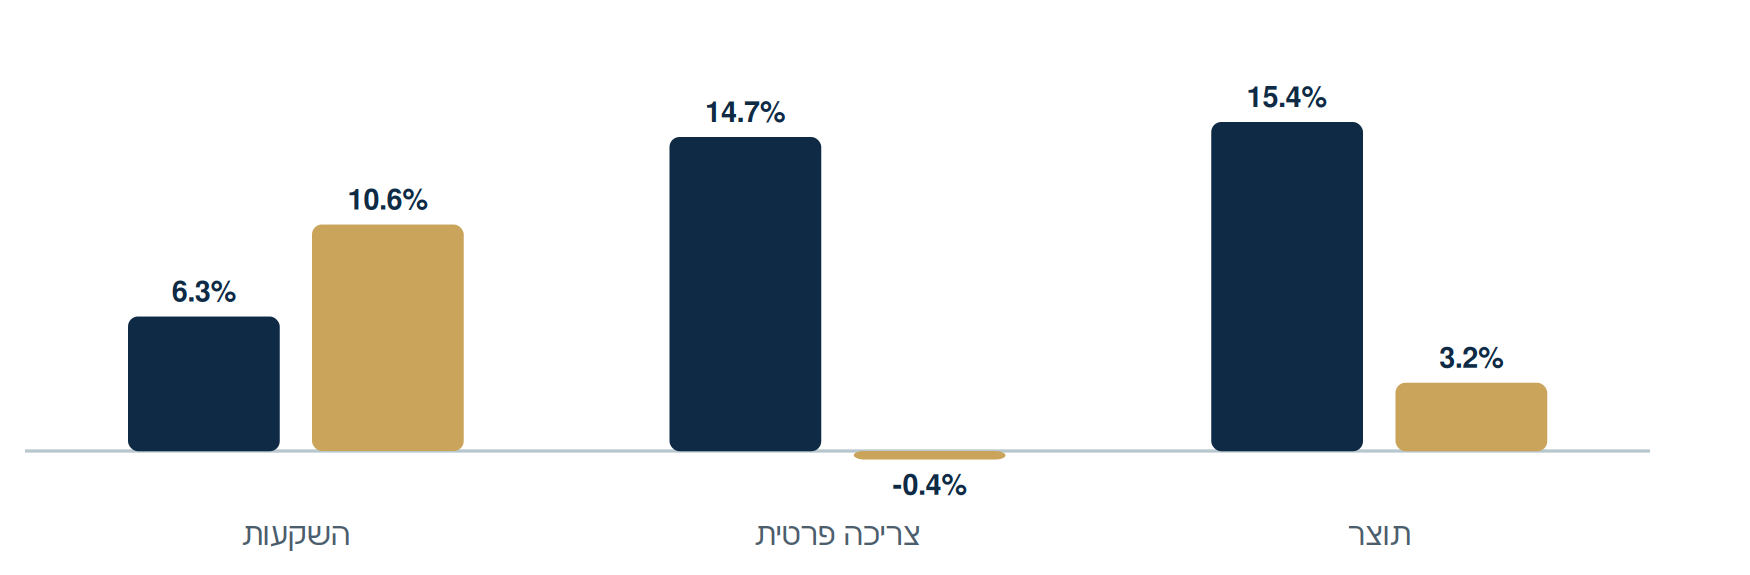
רבעון שני חזק, חצי שנה מתונה
מחצית ראשונה
חלק ניכר מהצמיחה הגיע מחברות ישראליות שמייצרות ומוכרות בחו"ל, ולכן חלק ממנה – משכורות ורכישת חומרי גלם – לא מחלחל לכלכלה המקומית. סעיף ההשקעות הוא הגורם המעודד.
ת"א 35 מול ת"א 90
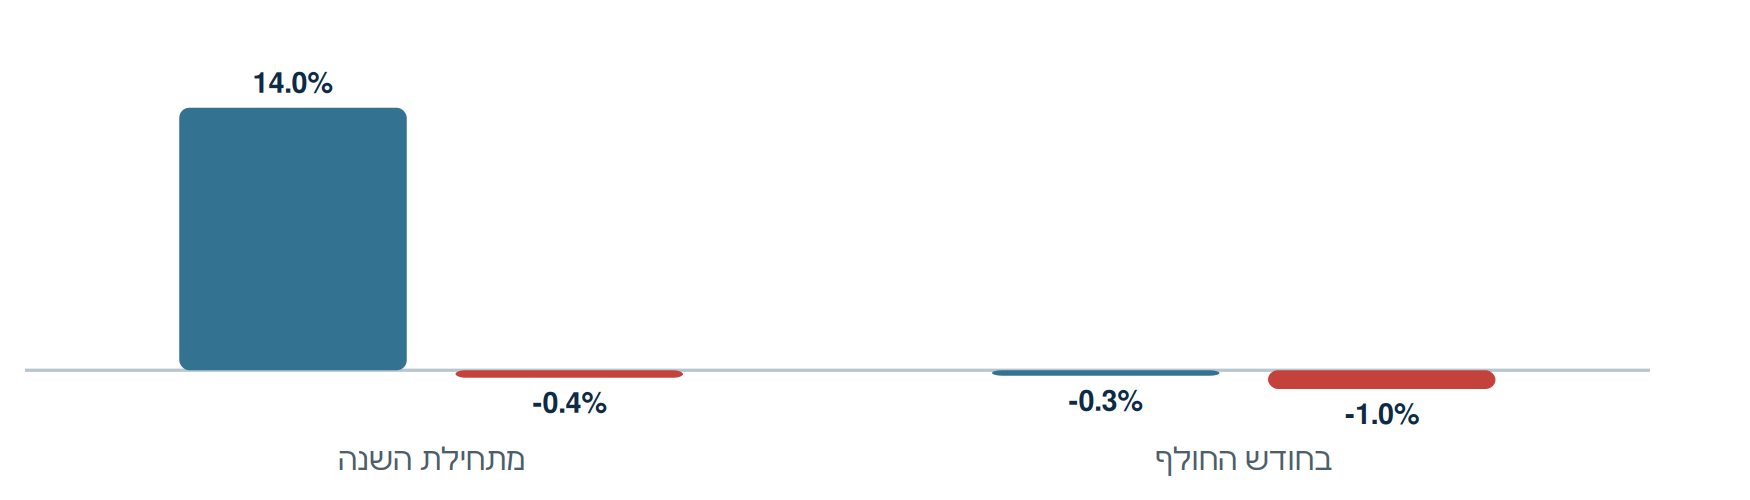
ת"א 90
ת"א 35 – טאואר, קמטק ופאלו אלטו (שנכנסה למדד בתחילת החודש) – נסחר כמו הנאסד"ק וה-S&P 500. ת"א 90, שמורכב מחברות עם פעילות מקומית, ירד בחדות ועבר לתשואה שלילית מתחילת השנה.
אינפלציה במגמת ירידה, אבל הסיכונים כלפי מעלה
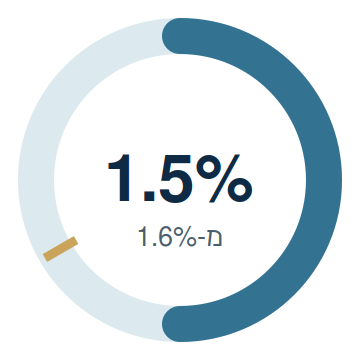
שלושה גורמים שמחזקים את הסיכון לאינפלציה גבוהה יותר – ולכן בנק ישראל זהיר בכל הנוגע להפחתות ריבית נוספות.
הטקסט המלא מהסקירה
נתוני התוצר הציגו צמיחה של 15.4% (בחישוב שנתי) ברבעון השני של 2026 אך הקצב הגבוה הגיע אחרי התכווצות ברבעון הראשון בעקבות מבצע "שאגת הארי" ולכן קצב הצמיחה בחצי הראשון של 2026 עמד על 3.2% בלבד. כמו כן חלק ניכר מהצמיחה בחצי השנה הראשונה הגיע מחברות ישראליות המייצרות ומוכרות בחו"ל ולכן חלק מהצמיחה כמו משכורות ורכישת חומרי גלם לא מחלחל לכלכלה המקומית. הצריכה הפרטית רשמה התאוששות של 14.7% אך בכל חצי השנה הראשונה היא התכווצה ב-0.4%. סעיף ההשקעות היה הגורם המעודד כאשר נרשמה בו צמיחה בקצב של 6.3% ושל 10.6% במחצית השנה הראשונה, מה שצמצם את פער התוצר לרמתו הנמוכה ביותר מאז הרבעון הרביעי של 2023. דבר זה גם השתקף בשוק המניות המקומי, כאשר מדד ת"א 35 אשר מאופיין בהרבה חברות טכנולוגיות עם פעילות בינ"ל כמו טאואר, קמטק ופאלו אלטו (שנכנסה למדד בתחילת החודש) הציג מגמות מסחר שדומות לנאסד"ק ול-S&P 500, בעוד מדד ת"א 90 אשר מורכב בעיקר מחברות עם פעילות מקומית סבל מירידות חדות לאורך החודש ואף עבר להציג תשואה מצטברת שלילית מתחילת השנה. האינפלציה ירדה חודש נוסף לרמה של 1.5% מ-1.6% והתחזיות ממשיכות להראות כי היא צפויה לעמוד סביב מרכז היעד של בנק ישראל (2%) בשנה הקרובה. עם זאת שוק העבודה עדיין הדוק, למרות העלייה בשיעור האבטלה ל-3.1% (מ-2.9%), בשוק השכירויות ממשיכות להירשם עליות מחירים מהירות והפסקת התחזקות של השקל – שלושה גורמים שמחזקים את הסיכונים שהאינפלציה תהיה בסופו של דבר גבוהה יותר. לכן בבנק ישראל הקפידו להיות זהירים כאשר הם מתייחסים לאפשרויות של הפחתות ריבית נוספות בעתיד במטרה לתמוך בהמשך התאוששות המשק.
הטבלה המלאה
נכון לסוף אוגוסט 2026
מניות
| מדד | שער אחרון | בחודש החולף | מתחילת השנה |
|---|---|---|---|
| ת"א 35 | 4,138.58 | -0.3% | +14.0% |
| ת"א 90 | 3,794.87 | -1.0% | -0.4% |
| ת"א 125 | 4,056.59 | -0.3% | +10.7% |
| SME 60 | 1,324.51 | -4.1% | +5.0% |
| S&P 500 | 7,686.14 | +2.6% | +12.3% |
| Dow Jones | 53,185.90 | +1.3% | +10.7% |
| Nasdaq | 26,370.89 | +3.9% | +13.5% |
| Russell 2000 | 2,953.93 | +0.8% | +19.0% |
| Stoxx 600 | 651.10 | +0.3% | +9.9% |
| CAC | 8,334.50 | -2.1% | +2.3% |
| DAX | 26,258.11 | +2.5% | +7.2% |
| Nikkei | 66,311.93 | +3.0% | +31.7% |
| שנגחאי | 4,625.09 | +0.8% | -0.1% |
| הונג קונג | 25,566.99 | -1.2% | -0.2% |
| MSCI AC | 1,149.81 | +3.9% | +13.3% |
| MSCI EM | 1,721.89 | +10.2% | +22.6% |
סחורות ומטבעות
| מדד | שער אחרון | בחודש החולף | מתחילת השנה |
|---|---|---|---|
| נפט (ברנט) | 90.37 | +2.8% | +48.4% |
| חיטה | 775.25 | +21.5% | +53.1% |
| תירס | 537.50 | +15.9% | +21.9% |
| סויה | 1,287.75 | +8.4% | +23.0% |
| זהב | 4,446.08 | +9.8% | +3.2% |
| שקל/דולר | 2.99 | -2.1% | -5.9% |
| שקל/אירו | 3.47 | -1.5% | -7.0% |
| ביטקוין ($) | 79,083.08 | +25.6% | -10.2% |
אג"ח
| מדד | שער אחרון | בחודש החולף | מתחילת השנה |
|---|---|---|---|
| ממשלתי צמוד | 397.11 | +0.1% | +1.4% |
| ממשלתי שקלי | 535.49 | +0.1% | +3.2% |
| תל בונד 20 | 437.83 | +0.3% | +2.9% |
| תל בונד 40 | 416.64 | +0.3% | +3.7% |
| תל בונד 60 | 429.05 | +0.3% | +3.3% |
| תל בונד שקלי | 386.65 | +0.3% | +3.1% |
| תל בונד יתר | 449.31 | +0.3% | +3.6% |
| תל בונד תשואות | 475.36 | +0.3% | +4.6% |
| קונצרני ארה"ב IG | 106.21 | -0.1% | -3.6% |
| קונצרני ארה"ב HY | 79.79 | +0.4% | -1.1% |
