
סקירת מאקרו ושווקיםספטמבר 2026
מחירי הנפט חזרו אל מעל ל-100 דולר לחבית בספטמבר על רקע המתיחות במזרח התיכון והעימות שהתפתח בין סעודיה לתימן. האינפלציה בארה"ב נשארה גבוהה ולא רק בגלל השפעת מחירי האנרגיה, מה שהביא את הפד להעלות את הריבית לראשונה מאז יולי 2023. בגוש האירו וביפן העלו גם כן את הריבית. בישראל האינפלציה נשארה ברמה נמוכה. בנק ישראל הוריד את הריבית וכנראה ימתין להתבהרות התמונה התקציבית על מנת לקבוע את המשך המגמה.
מפת השווקים
שינוי בחודש החולף, ומתחת לכל משבצת — התשואה מתחילת השנה
מניות
סחורות ומטבעות
אג"ח
עלייה
התפתחויות בעולם
ארה"ב, אירופה ויפן
המתיחות במזרח התיכון ממשיכה להשפיע על הכלכלה העולמית דרך מחירי האנרגיה שעלו במהלך החודש שוב אל מעל ל-100 דולר לחבית. דבר זה הביא לזינוק נוסף במחירי הדלק בארה"ב והחזיר את החשש שהדבר יתגלגל למחירים של מוצרים ושירותים שונים בכלכלה. מדד המחירים לצרכן אכן עלה ב-0.4% והשאיר את האינפלציה ברמה של 3.4%, כשמדד הליבה עלה ב-0.3% והצביע על כך שזו לא נובעת רק מהעלייה במחירי הדלק.
האינפלציה בארה"ב
אומנם אינפלציית הליבה לפי מדד ה-PCE האטה ב-0.3% אך היא עדיין עומדת על רמה של 3.0%. לאור כך הפד העלה את הריבית ב-0.25%, לראשונה מזה שנתיים, כאשר כל חברי הוועדה הצביעו בעד העלאה זו. היו"ר וורש ציין במסיבת העיתונאים שמרבית הסיכונים עדיין מוטים כלפי עליה נוספת באינפלציה בעוד ששוק העבודה יציב, וכי בניגוד לשנים האחרונות, בוועדה מאמינים כי האינפלציה לא תחזור ליעד של 2% ללא התערבות. בהתאם, תחזית הפד לריבית עודכנה כלפי מעלה ב-0.3% בסוף 2026 וב-0.5% בסוף 2027 מה שמביא אותה לרמה של 4.1% גם בסוף 2027.
ריבית הפד
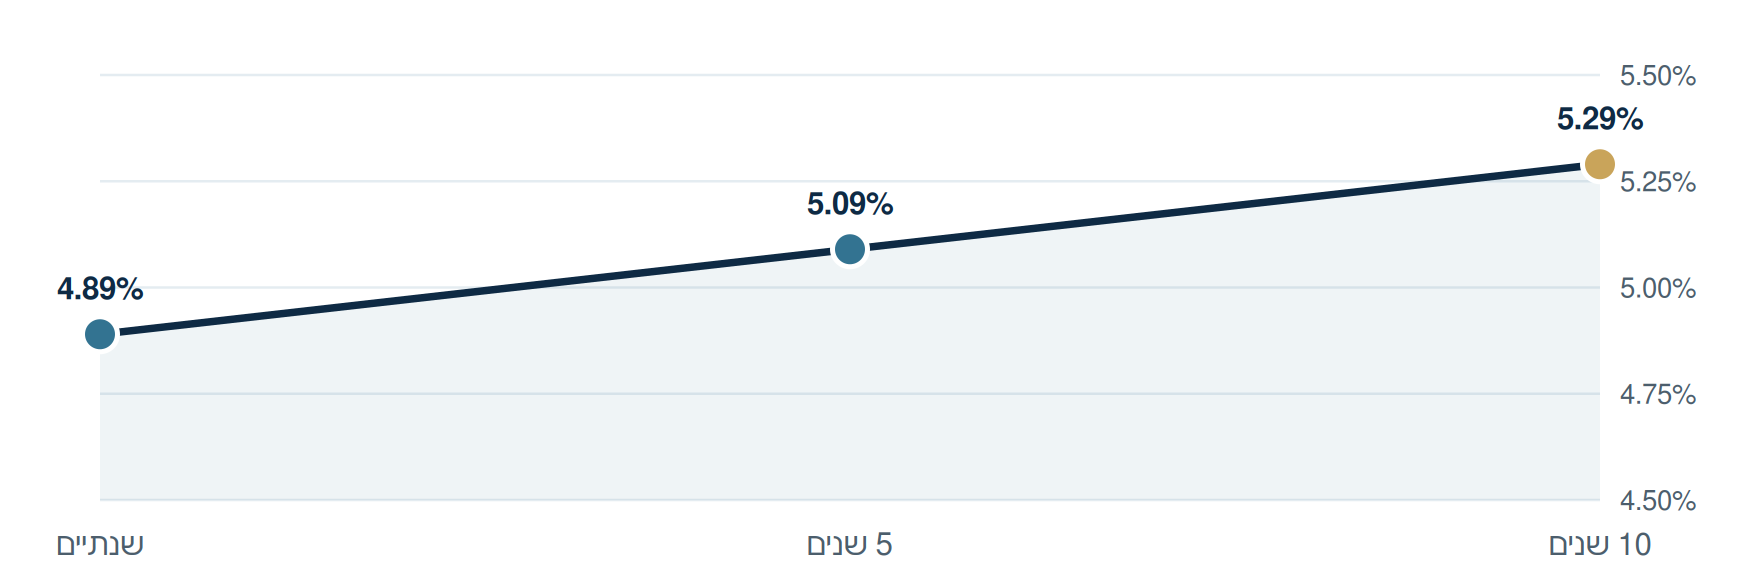
שינוי זה, בשילוב החוב הממשלתי בארה"ב שממשיך לצמוח, המשיכו לדחוף את תשואות האג"ח כלפי מעלה. התשואות לשנתיים עלו עד לרמה של 4.93%, לראשונה מזה שנתיים, ואילו התשואות ל-10 שנים הגיעו לרמה של 5.29%, שיא של 14 שנים.
תשואות האג"ח האמריקאי
בוול סטריט המשיכו לעסוק במהפכת ה-AI וספציפית באזהרות שיצאו מבכירי חברות הטכנולוגיה בנוגע לסיכונים הטמונים בקצב התפתחות המהיר של הטכנולוגיה. פגישת טראמפ ושי בשולי עצרת האו"ם לא הביאה לפריצות דרך גם במלחמת הסחר, כאשר ההחלטה העיקרית שהתקבלה היא המשך הפסקת האש בין שתי המעצמות לפרק זמן בלתי מוגדר.
באירופה, ה-ECB העלה את הריבית ב-0.25% והציג עמדה ניצית שמחזקת את ההערכות כי צפויות באירופה העלאות ריבית נוספות. ב-ECB מציינים כי במרבית התרחישים האינפלציה צפויה להישאר מעל ליעד של 2% גם בשנת 2028. מהצד השני, תחזיות הצמיחה היו יחסית אופטימיות בעקבות הציפיות לשיפור בפריון בזכות הטמעת AI והשקעות העתק של המדינות בגוש האירו בתעשייה, בתשתיות ובביטחון, ובזכות הצריכה באירופה שחזקה מבעבר.
ביפן, הבנק המרכזי העלה את הריבית ב-0.25% לרמה של 1.25%, רמת הריבית הגבוהה ביותר מאז 1995. מדובר בהאצה בקצב העלאות הריבית, כאשר 4 ההעלאות הקודמות נעשו בקצב של אחת לחצי שנה וזו הנוכחית נעשתה לאחר ארבעה חודשים.
בנקים מרכזיים: העולם מעלה, ישראל מורידה
ישראל
ריבית, אינפלציה ושוק המניות
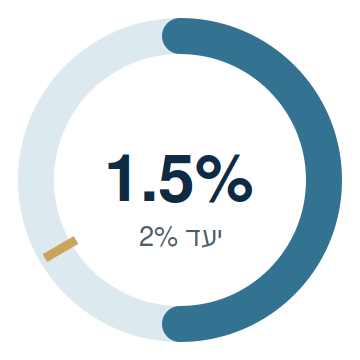
בניגוד למגמה בשאר העולם, בנק ישראל הפחית את הריבית ב-0.25%. הדבר הגיע בעקבות רמת האינפלציה הנמוכה (1.5%) במשק לאחר שמדד המחירים לצרכן הפתיע לטובה ועלה רק ב-0.7% (לעומת צפי לעליה של 0.8%). הפחתת מס הבלו ב-0.5 ₪ לליטר ייצרה הקלה מסוימת במחירי הדלק לחודשיים הקרובים, אך הדבר מגדיל דווקא את האתגר התקציבי העתידי. בבנק ישראל התייחסו גם לגידול בתוצר שאומנם צמח בקצב גבוה גם בהשוואה לתקופה שאחרי מבצע "עם כלביא", אך חלק מכך נובע מפעילות ייצור ומכירה של חברות ישראליות בחו"ל.
בנק ישראל והאינפלציה
בנוסף, בבנק מעריכים כי האינפלציה תישאר סביב מרכז היעד, כלומר באזור 2%, מה שמשאיר אפשרות להורדות ריבית נוספות. עם זאת תקופת הבחירות והצורך להעביר תקציב נוסף עד חודש מרץ עשויים לעודד הגדלות תקציביות נוספות ולכן ההערכות הן כי בבנק ישראל יהיו זהירים עד שהתמונה התקציבית תתבהר. גם המשקיעים ממתינים לראות את תוצאות הבחירות וההשלכות שלהן על הכלכלה. איתותים על גיבוש תקציב מרוסן או הובלת רפורמות מהותיות לפעילות המשק עשויים להוביל לראלי נוסף בשוק המקומי. מעבר לכך, לתוצאות הבחירות תהיה השפעה על השווקים גם בהינתן האיתות שאלו יספקו למשקיעים לגבי האפשרות ליציבות פוליטית, חברתית וביטחונית בשנים הקרובות. ככל שהמשקיעים יניחו שהסביבה תהיה יציבה יותר כך גם האטרקטיביות של השוק הישראלי תהיה גבוהה יותר בעיני משקיעים מקומיים וזרים.
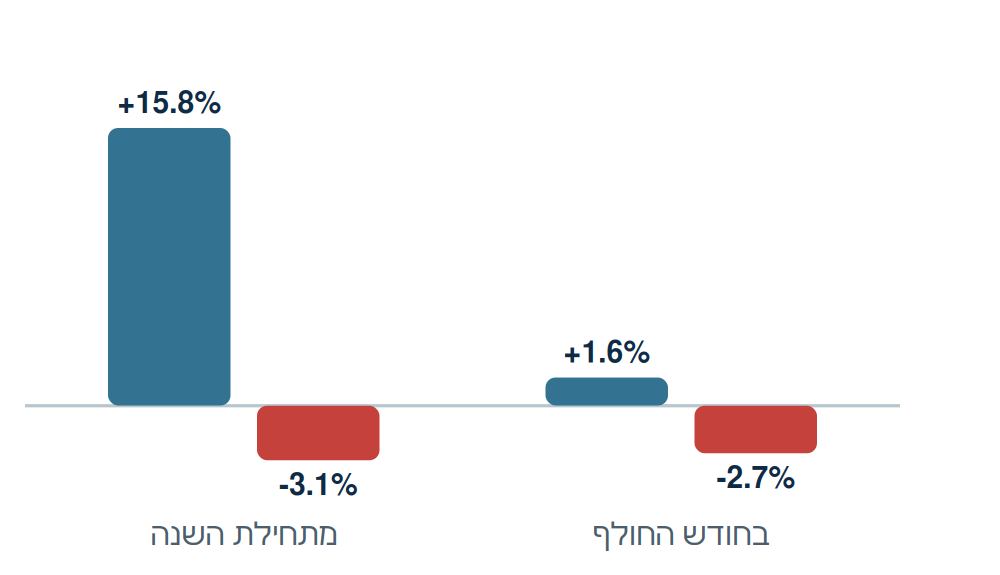
ת"א 35 מול ת"א 90
אינפלציה מול היעד
מגמת הריבית בישראל נפרדה מהמגמה העולמית
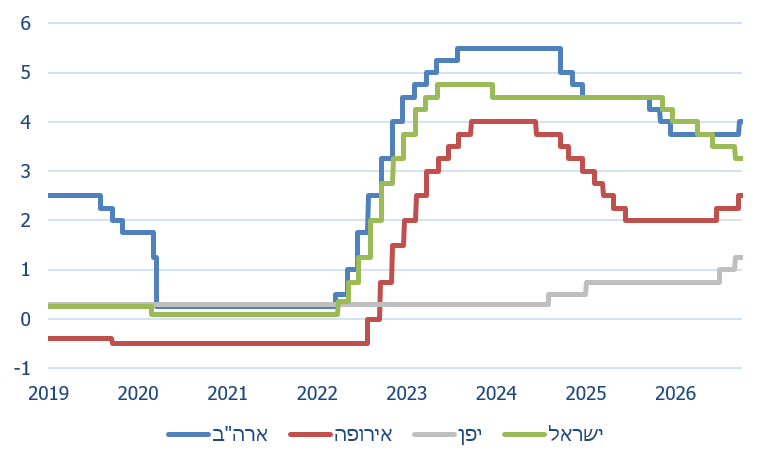
כאמור מגמת הריבית בישראל שונה מזאת שבשאר העולם, כאשר העלייה המחודשת במחירי האנרגיה מהווה גורם מהותי בכך. בעוד בארה"ב העלייה במחירי הנפט מתגלגלת ישירות לעליה במחירי הדלק שעלו בממוצע ב-8.35% בספטמבר, בישראל מחיר הנפט מהווה רק שליש מהמחיר הסופי לצרכן, כשאת היתר מהווה רכיב קבוע הכולל את מס הבלו, מע"מ ומרווח שיווק, ולכן העלייה במחיר הדלק בישראל הסתכמה ב-6.7% בלבד.
עליית מחיר הדלק בספטמבר
החלטה על שינוי בגובה המס, בעיקר הפחתה זמנית, היא יחסית פשוטה וכפי שנעשה מספר פעמים בעבר היא משמשת כדי "לספוג" חלק מעליות במחירי הנפט. מעבר לכך בישראל מרבית ייצור החשמל הביתי ולתעשייה עבר להיות מבוסס על הגז הטבעי, תחום שבו לישראל יש עצמאות מלאה ומחיר קבוע. לעומת זאת, אירופה שהסתמכה רבות על הגז ממדינות המפרץ, חווה ייקור משמעותי הן בעלויות הייצור התעשייתי והן בחשבונות החשמל של משקי הבית.
לבסוף ואולי הכי חשוב, ככל שמחירי הנפט והגז נשארים גבוהים לאורך זמן, כך ההתייקרות מחלחלת אל מעבר לעלויות האנרגיה הישירות, גם דרך עלויות הייצור (בעקבות התייקרות החשמל), גם דרך עלויות השינוע (התייקרות הדלק) וגם דרך עלויות שירותים שונים כמו נופש ופנאי.
החשש העיקרי של הבנקים המרכזיים ברחבי העולם הוא שעלויות אלו יתגלגלו בסופו של דבר גם לדרישות השכר של העובדים, דבר שמהווה מקור אינפלציוני בפני עצמו ועלול להכניס את הכלכלה לסחרור. לכן, בבנקים המרכזיים מעדיפים להעלות את הריבית כבר עכשיו בניסיון לצנן את החלחול של מחירי האנרגיה הגבוהים לכלכלה באופן רוחבי יותר. כאשר רמת האינפלציה הבסיסית בארה"ב ובאירופה, כלומר האינפלציה ללא השפעות מחירי האנרגיה, גבוהה ועומדת על 3.0% ו-2.4% בהתאמה, חשש זה נהיה מהותי. בישראל המצב שונה ואינפלציית הליבה עומדת על 1.3% בלבד. לכן גם אם המשבר במצר הורמוז יפתר בזמן הקרוב ומחירי האנרגיה ירדו לרמה דומה לזו שלפני הלחימה, המחירים בארה"ב ובאירופה ימשיכו לעלות בקצב מהיר מהרצוי, ובישראל לא.
אינפלציית ליבה
הטבלה המלאה
נכון לסוף ספטמבר 2026
מניות
| מדד | שער אחרון | בחודש החולף | מתחילת השנה |
|---|---|---|---|
| ת"א 35 | 4,203.98 | +1.6% | +15.8% |
| ת"א 90 | 3,691.18 | -2.7% | -3.1% |
| ת"א 125 | 4,075.63 | +0.5% | +11.2% |
| SME 60 | 1,324.14 | 0.0% | +5.0% |
| S&P 500 | 7,651.94 | -0.4% | +11.8% |
| Dow Jones | 50,908.67 | -4.3% | +5.9% |
| Nasdaq | 26,861.06 | +1.9% | +15.6% |
| Russell 2000 | 2,807.04 | -5.1% | +13.1% |
| Stoxx 600 | 634.89 | -2.5% | +7.2% |
| CAC | 7,964.51 | -4.4% | -2.3% |
| DAX | 25,199.19 | -4.0% | +2.9% |
| Nikkei | 66,753.72 | +0.7% | +32.6% |
| שנגחאי | 4,357.62 | -5.8% | -5.9% |
| הונג קונג | 24,613.27 | -3.7% | -4.0% |
| MSCI AC | 1,135.86 | -1.2% | +11.9% |
| MSCI EM | 1,701.75 | -1.0% | +21.2% |
סחורות ומטבעות
| מדד | שער אחרון | בחודש החולף | מתחילת השנה |
|---|---|---|---|
| נפט (ברנט) | 98.14 | +8.5% | +61.1% |
| חיטה | 675.25 | -12.9% | +33.3% |
| תירס | 501.25 | -6.7% | +13.7% |
| סויה | 1,294.00 | +0.5% | +23.6% |
| זהב | 4,151.10 | -6.7% | -3.7% |
| שקל/דולר | 3.08 | +2.9% | -3.2% |
| שקל/אירו | 3.48 | +0.2% | -6.8% |
| ביטקויין ($) | 83,522.57 | +5.6% | -5.1% |
אג"ח
| מדד | שער אחרון | בחודש החולף | מתחילת השנה |
|---|---|---|---|
| ממשלתי צמודות | 395.47 | -0.4% | +1.0% |
| ממשלתי שקלי | 530.74 | -0.9% | +2.3% |
| תל בונד 20 | 437.07 | -0.2% | +2.7% |
| תל בונד 40 | 416.51 | 0.0% | +3.6% |
| תל בונד 60 | 428.65 | -0.1% | +3.2% |
| תל בונד בנקים | 387.01 | +0.1% | +3.2% |
| תל בונד יתר | 449.97 | +0.1% | +3.8% |
| תל בונד תשואות | 475.93 | +0.1% | +4.8% |
| קונצרני ארה"ב IG | 102.13 | -3.8% | -7.3% |
| קונצרני ארה"ב HY | 77.23 | -3.2% | -4.2% |
" />
